دخلت السوق العقارية السعودية خلال الربع الأول من العام 2026م مرحلة جديدة من التباطؤ في حركة البيع والشراء، وسط تحولات اقتصادية وتنظيمية أعادت تشكيل اتجاهات الطلب والعرض، وانعكست بصورة مباشرة على حجم التعاملات العقارية وقيمتها، في وقت تتزايد فيه مؤشرات الترقّب لدى المشترين والمستثمرين، بالتزامن مع ارتفاع تكاليف التملّك واستمرار الضغوط التمويلية، إلى جانب اتساع المعروض العقاري وتأثير الإجراءات التنظيمية الهادفة إلى تعزيز التوازن والاستقرار في السوق.
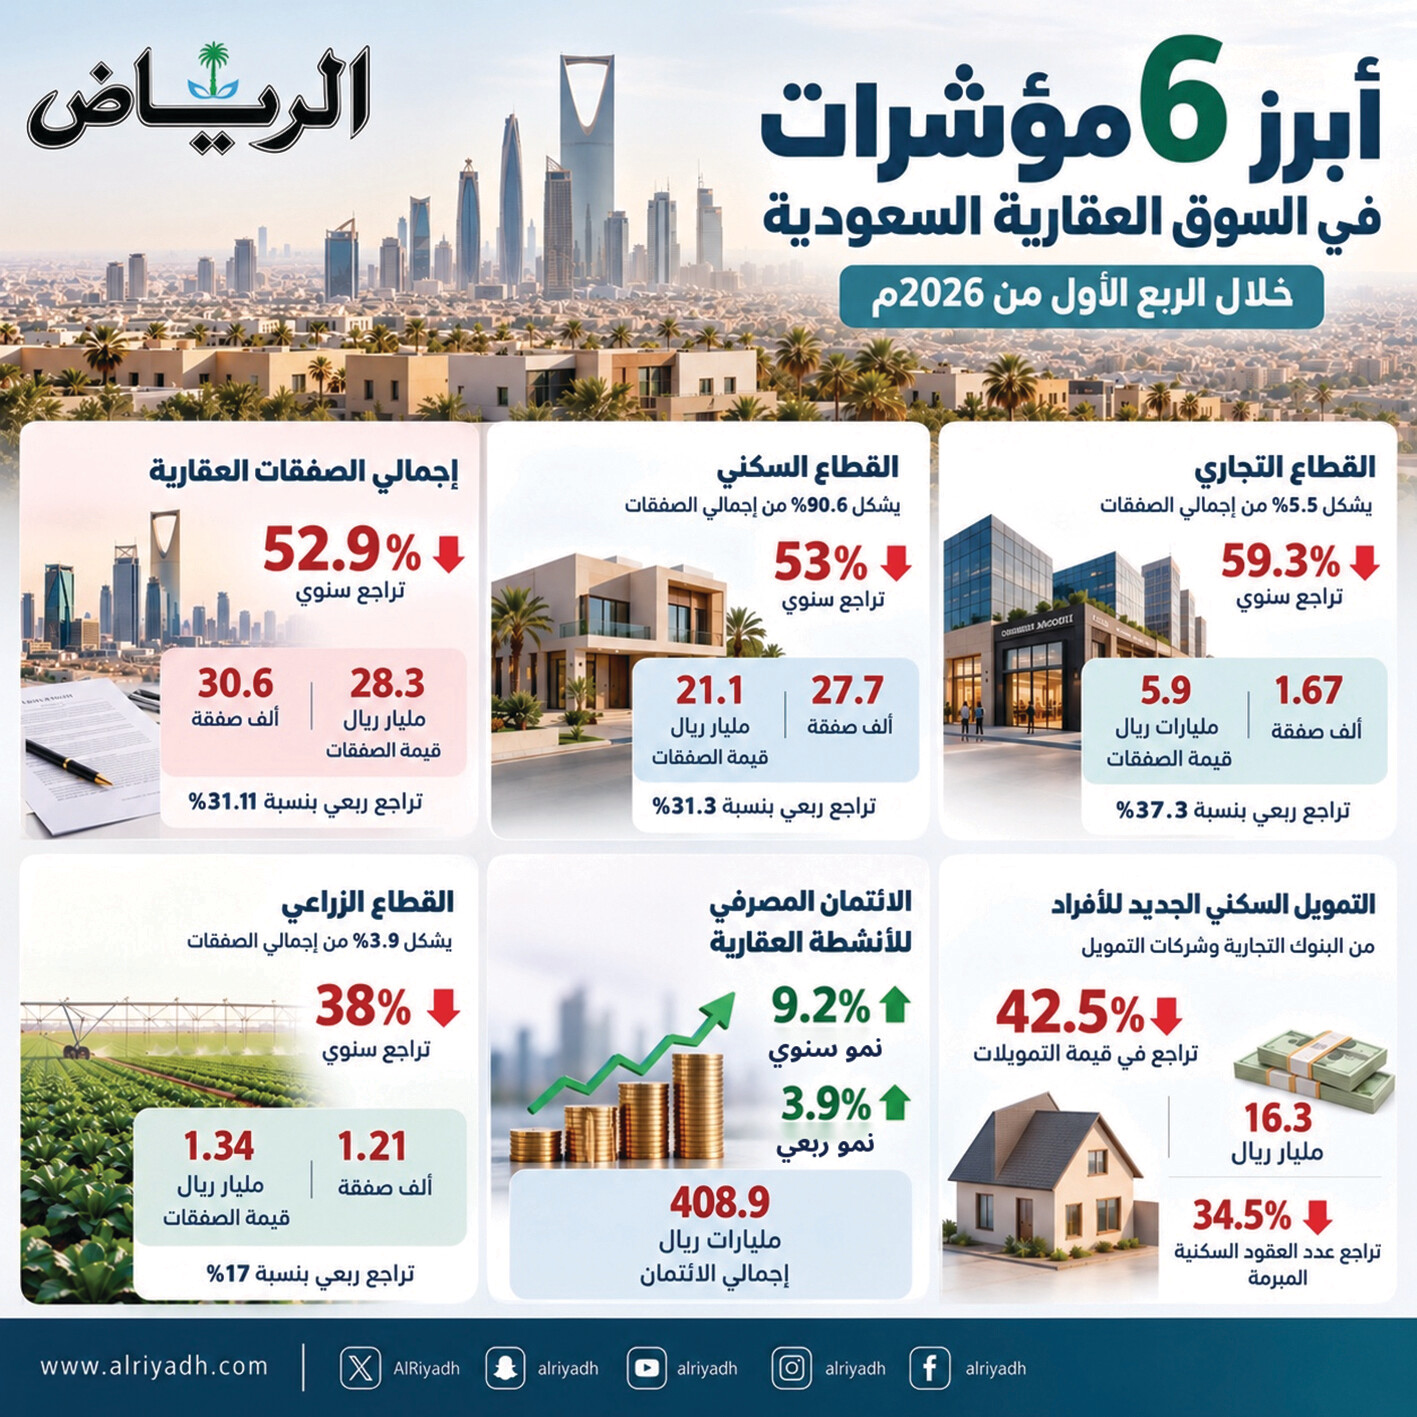
وفي انعكاس واضح لهذه المتغيرات، انخفض عدد الصفقات العقارية المنفذة في المملكة خلال الربع الأول من العام الحالي إلى نحو 30.6 ألف صفقة، مسجلاً تراجعاً سنوياً بلغت نسبته 52.9% مقارنة بالفترة المماثلة من العام السابق، فيما بلغت نسبة الانخفاض على أساس ربعي 31.1%، لتستقر القيمة الإجمالية للتعاملات العقارية عند نحو 28.3 مليار ريال، في مؤشر يعكس انحسار وتيرة التداولات وتراجع مستويات النشاط البيعي بمختلف القطاعات العقارية.
ويأتي هذا الأداء في ظل مرحلة تشهد فيها السوق إعادة تقييم للأسعار والفرص الاستثمارية، مع اتجاه شريحة من المشترين إلى تأجيل قرارات التملّك انتظاراً لمزيد من الاستقرار السعري، خصوصاً مع ارتفاع الالتزامات المالية المرتبطة بالتمويل العقاري، الأمر الذي انعكس على حجم الطلب الفعلي، وأوجد حالة من التريث في إتمام الصفقات، رغم استمرار الحاجة إلى الوحدات السكنية والعقارات الاستثمارية.
وعلى صعيد القطاع السكني، الذي يستحوذ على الحصة الأكبر من التعاملات العقارية بنسبة 90.6% من إجمالي الصفقات المنفذة، فقد سجل تراجعاً ملحوظاً في نشاط التداول، بعدما بلغ عدد الصفقات نحو 27.7 ألف صفقة خلال الربع الأول من 2026م، بانخفاض سنوي نسبته 53%، فيما تراجعت الصفقات بنسبة 31.3% مقارنة بالربع السابق، لتصل قيمتها الإجمالية إلى نحو 21.1 مليار ريال.
وتعكس هذه المؤشرات حجم التحولات التي يشهدها القطاع السكني، باعتباره الأكثر ارتباطاً بالقدرة الشرائية للأفراد وتكاليف التمويل، إذ باتت قرارات الشراء أكثر تأثراً بمستويات الأسعار والالتزامات الشهرية، بالتزامن مع زيادة الخيارات العقارية المتاحة أمام المستهلكين، وهو ما قد يمنح المشترين مساحة أوسع للمفاضلة والتفاوض قبل اتخاذ قرارات التملك.
وفي مسار موازٍ، لم يكن القطاع التجاري بمنأى عن حالة التباطؤ التي خيمت على التعاملات العقارية، إذ استحوذ على 5.5% من إجمالي الصفقات المنفذة، بعدما سجل نحو 1.67 ألف صفقة خلال الربع الأول، بانخفاض سنوي بلغت نسبته 59.3%، فيما تراجع عدد الصفقات على أساس ربعي بنسبة 37.3%، لتبلغ قيمتها الإجمالية نحو 5.9 مليارات ريال.
ويرتبط هذا التراجع المحتمل بجملة من المتغيرات التي تواجه الاستثمار العقاري التجاري، وفي مقدمتها استمرار ارتفاع تكاليف التمويل، إلى جانب التحولات التنظيمية التي تمر بها السوق، وما يصاحبها من إعادة تقييم للجدوى الاستثمارية والعوائد المتوقعة، الأمر الذي قد يدفع بعض المستثمرين إلى إعادة ترتيب أولوياتهم الاستثمارية وتأجيل التوسع في شراء الأصول العقارية.
وامتدت موجة التراجع إلى القطاع الزراعي، الذي يمثل 3.9% من إجمالي الصفقات العقارية المنفذة، حيث بلغ عدد التعاملات نحو 1.21 ألف صفقة، بقيمة إجمالية وصلت إلى 1.34 مليار ريال، مسجلاً انخفاضاً سنوياً بنسبة 38%، وتراجعاً ربعياً بلغ 17%، في امتداد لحالة الهدوء النسبي التي شملت مختلف مكونات السوق العقارية خلال الفترة نفسها.
وعلى خلاف المسار التنازلي لحركة الصفقات، أظهرت مؤشرات الائتمان المصرفي الموجه للأنشطة العقارية اتجاهاً تصاعدياً، بعدما سجل نمواً سنوياً بنسبة 9.2%، وارتفاعاً ربعياً بنسبة 3.9% خلال الربع الأول من العام 2026م، ليصل إجمالي الائتمان إلى نحو 408.9 مليارات ريال، في مفارقة تعكس اختلاف طبيعة النشاط التمويلي عن حركة البيع والشراء المباشرة في السوق.
ويمكن تفسير هذا التباين بأن جانباً من التمويلات المصرفية الممنوحة للأنشطة العقارية يرتبط بمشروعات قائمة والتزامات تمويلية مستمرة، ولا يقتصر بالضرورة على تمويل صفقات عقارية جديدة، وهو ما يفسر استمرار نمو الائتمان المصرفي بالتزامن مع انخفاض أعداد التعاملات المنفذة خلال الفترة ذاتها.
وفي المقابل، كشفت بيانات التمويل السكني الجديد المقدم للأفراد من البنوك التجارية وشركات التمويل عن تراجع واضح في مستويات الاقتراض المرتبط بالتملك السكني، إذ انخفضت قيمة التمويلات الجديدة بنسبة 42.5% خلال الربع الأول من 2026م، لتصل إلى نحو 16.3 مليار ريال، بالتزامن مع تراجع عدد العقود السكنية المبرمة بنسبة 34.5% مقارنة بالفترة المماثلة من العام السابق.
وتبرز هذه الأرقام حجم الضغوط التي تواجه الطلب السكني الممول، خصوصاً في ظل ارتفاع تكلفة الاقتراض وتأثيرها على القدرة التمويلية للأسر، إلى جانب تنامي التوجه نحو دراسة الخيارات السكنية المتاحة بصورة أكثر حذراً، بما يتناسب مع الإمكانات المالية والالتزامات المستقبلية للمشترين.
وبالنظر إلى مجمل المؤشرات، فإن تراجع الصفقات في القطاعات السكنية والتجارية والزراعية، مقابل استمرار نمو الائتمان العقاري، يعكس مرحلة انتقالية تمر بها السوق السعودية، تتداخل فيها العوامل الاقتصادية مع المتغيرات التنظيمية والسلوك الشرائي، بما قد يسهم تدريجياً في إعادة ضبط العلاقة بين مستويات العرض والطلب، وتهيئة بيئة عقارية أكثر توازناً واستدامة خلال الفترات المقبلة.
المصدر: الرياض - اقتصاد