لا يمكن قراءة البيان التمهيدي لميزانية المملكة لعام 2027م باعتباره مجرد جدول للإيرادات والنفقات والعجز، لأن الرسالة الأهم التي يحملها تتجاوز أرقام سنة مالية واحدة. فالميزانية تأتي في مرحلة مختلفة من مسار رؤية السعودية 2030، وهي مرحلة تعظيم الأثر واستدامته، بعد سنوات تركزت فيها الجهود على بناء الأنظمة، وإطلاق البرامج، وتهيئة البنية الاقتصادية والتشريعية. وهذا يعني أن السؤال لم يعد فقط: كم تنفق الدولة؟ بل أصبح: ما الأثر الاقتصادي والاجتماعي الذي يحققه كل ريال يتم إنفاقه؟ وتأتي ميزانية 2027م أيضًا في ظروف اقتصادية وجيوسياسية استثنائية مر بها الاقتصاد العالمي والمنطقة خلال 2026م، انعكست بصورة واضحة على أسواق الطاقة وسلاسل الإمداد وحركة التجارة. ومع ذلك، تكشف أرقام البيان أن الاقتصاد السعودي استطاع الحفاظ على قوة الطلب المحلي واستمرار نمو الأنشطة غير النفطية، في الوقت الذي تحمل فيه القطاع النفطي الجزء الأكبر من أثر الاضطرابات خلال العام الحالي.ومن هنا تبدو ميزانية 2027م أقرب إلى ميزانية إدارة دورة اقتصادية منها إلى ميزانية تقشف أو انضباط مالي جامد. فالحكومة لا تستهدف إغلاق العجز سريعًا على حساب النمو، كما أنها لا تتعامل مع ارتفاع الإنفاق باعتباره هدفًا بحد ذاته، بل تستخدم الحيز المالي المتاح للمحافظة على استمرار المشاريع والبرامج ذات الأولوية، مع إبقاء الدين العام ضمن مستويات مستدامة واحتياطيات مالية معتبرة.
2026.. عام كشف قوة الاقتصاد غير النفطي
من أهم ما يكشفه البيان التمهيدي أن التراجع المتوقع للناتج المحلي الإجمالي الحقيقي في 2026م لا يعكس بالضرورة ضعفًا في الاقتصاد المحلي بالمعنى التقليدي. فتقديرات وزارة المالية تشير إلى تراجع الناتج الحقيقي بنحو 3.6% خلال العام، ويعود ذلك بصورة رئيسية إلى الانخفاض الكبير المتوقع في الأنشطة النفطية بنحو 21.8%، في مقابل استمرار الأنشطة غير النفطية في تسجيل نمو إيجابي بنحو 3.2%. وهذه نقطة مهمة عند قراءة أرقام الاقتصاد السعودي؛ لأن الرقم الكلي للناتج لم يعد كافيًا وحده للحكم على اتجاه النشاط الاقتصادي. فخلال النصف الأول من 2026م انخفض الناتج المحلي الحقيقي 0.9%، بينما نمت الأنشطة غير النفطية 1.8%، وارتفعت مساهمتها في الناتج المحلي الإجمالي إلى مستوى تاريخي بلغ 57.3%. وهذه النسبة من أهم المؤشرات في البيان؛ لأنها تعكس التحول التدريجي في بنية الاقتصاد واتساع مساهمة الأنشطة غير المرتبطة مباشرة بإنتاج النفط. والأهم أن الطلب المحلي بقي عامل دعم رئيسيًا للنشاط الاقتصادي. فقد نما الاستهلاك النهائي الخاص بالأسعار الثابتة 2.7% خلال النصف الأول من 2026م، وارتفعت مبيعات نقاط البيع 6.1%، بينما قفزت قيمة عمليات التجارة الإلكترونية 36.9%. وهذه المؤشرات تعني أن حركة الاقتصاد داخل المملكة بقيت نشطة رغم الظروف الإقليمية، وأن المستهلك والقطاع الخاص استمرا في ضخ الطلب داخل الدورة الاقتصادية. ويظهر الاتجاه نفسه في سوق العمل. فقد بلغ معدل البطالة الإجمالي 3% في الربع الثاني من 2026م، فيما بقي معدل البطالة بين السعوديين عند 6.5%. وهي مستويات تعكس قدرة النشاط الاقتصادي غير النفطي على توليد الوظائف رغم الانكماش الذي أصاب الجزء النفطي من الاقتصاد. كما بلغ صافي تدفقات الاستثمار الأجنبي نحو 23.1 مليار ريال في الربع الأول، في مؤشر على استمرار جاذبية الاقتصاد للاستثمار رغم حالة عدم اليقين الإقليمية. وفي الوقت نفسه حافظ التضخم على مستويات منخفضة نسبيًا مقارنة بالاقتصادات العالمية؛ إذ بلغ متوسط الارتفاع في أسعار المستهلك 1.8% منذ بداية 2026م وحتى يوليو، بينما تتوقع وزارة المالية أن يبلغ التضخم نحو 2.1% لكامل العام. وهذه نقطة مهمة، لأن استمرار النمو في الاستهلاك بالتزامن مع تضخم محدود يوفر بيئة أكثر توازنًا للطلب المحلي مقارنة باقتصادات تواجه مزيجًا أصعب من ضعف النمو وارتفاع الأسعار.
لماذا قفز النمو المتوقع إلى 12.8%؟
ظهرت تقديرات وزارة المالية للناتج المحلي بأرقام بدت مفاجئة؛ انكماش متوقع بنحو 3.6% في 2026م، ثم نمو قوي يصل إلى 12.8% في 2027م. وهنا يحتاج الرقم إلى تفسير حتى لا يُقرأ بمعزل عن قاعدة المقارنة. تراجع 2026م يعود بدرجة كبيرة إلى انكماش الأنشطة النفطية بنحو 21.8%، بينما يواصل الاقتصاد غير النفطي تسجيل نمو إيجابي. وهذا يعني أن الاقتصاد يدخل 2027م من قاعدة نفطية منخفضة بصورة استثنائية. وفي 2027م سيُقاس تعافي القطاع النفطي من هذه القاعدة المنخفضة جدًا، وبالتالي فإن أي عودة ملموسة للإنتاج والنشاط النفطي ستظهر إحصائيًا على شكل قفزة كبيرة في معدل النمو الكلي للناتج. فالفرق بين انكماش نفطي حاد في سنة وتعافٍ قوي في السنة التالية يمكن أن يرفع الرقم الكلي بصورة تفوق بكثير معدلات النمو الطبيعية للقطاعات غير النفطية. ولهذا فإن نمو 12.8% لا يعني أن الاقتصاد غير النفطي سيدخل طفرة بالنسبة نفسها، ولا يعني أن الاستهلاك أو الصناعة أو الخدمات أو التجارة ستنمو جميعها بهذا المعدل. بل يعكس الرقم بدرجة كبيرة ارتدادًا نفطيًا وحسابيًا بعد انكماش استثنائي، إلى جانب استمرار نمو الأنشطة غير النفطية. وهنا تظهر أهمية التمييز بين النمو الدوري والنمو الهيكلي. فالنشاط النفطي قد يرتفع أو ينخفض بسرعة وفق كميات الإنتاج وظروف أسواق الطاقة، بينما يبقى نمو القطاعات غير النفطية المؤشر الأكثر أهمية عند تقييم مسار التنويع الاقتصادي على المدى الطويل.وبالتالي فإن الرقم اللافت في تقديرات 2027م لا ينبغي أن يحجب المؤشر الأهم، وهو أن الأنشطة غير النفطية واصلت النمو حتى خلال عام شهد انكماشًا حادًا في القطاع النفطي. وهذه في حد ذاتها دلالة على أن قاعدة الاقتصاد أصبحت أكثر تنوعًا مما كانت عليه قبل سنوات.
إيرادات 1.2 تريليون.. والنفط لم يعد القصة كاملة
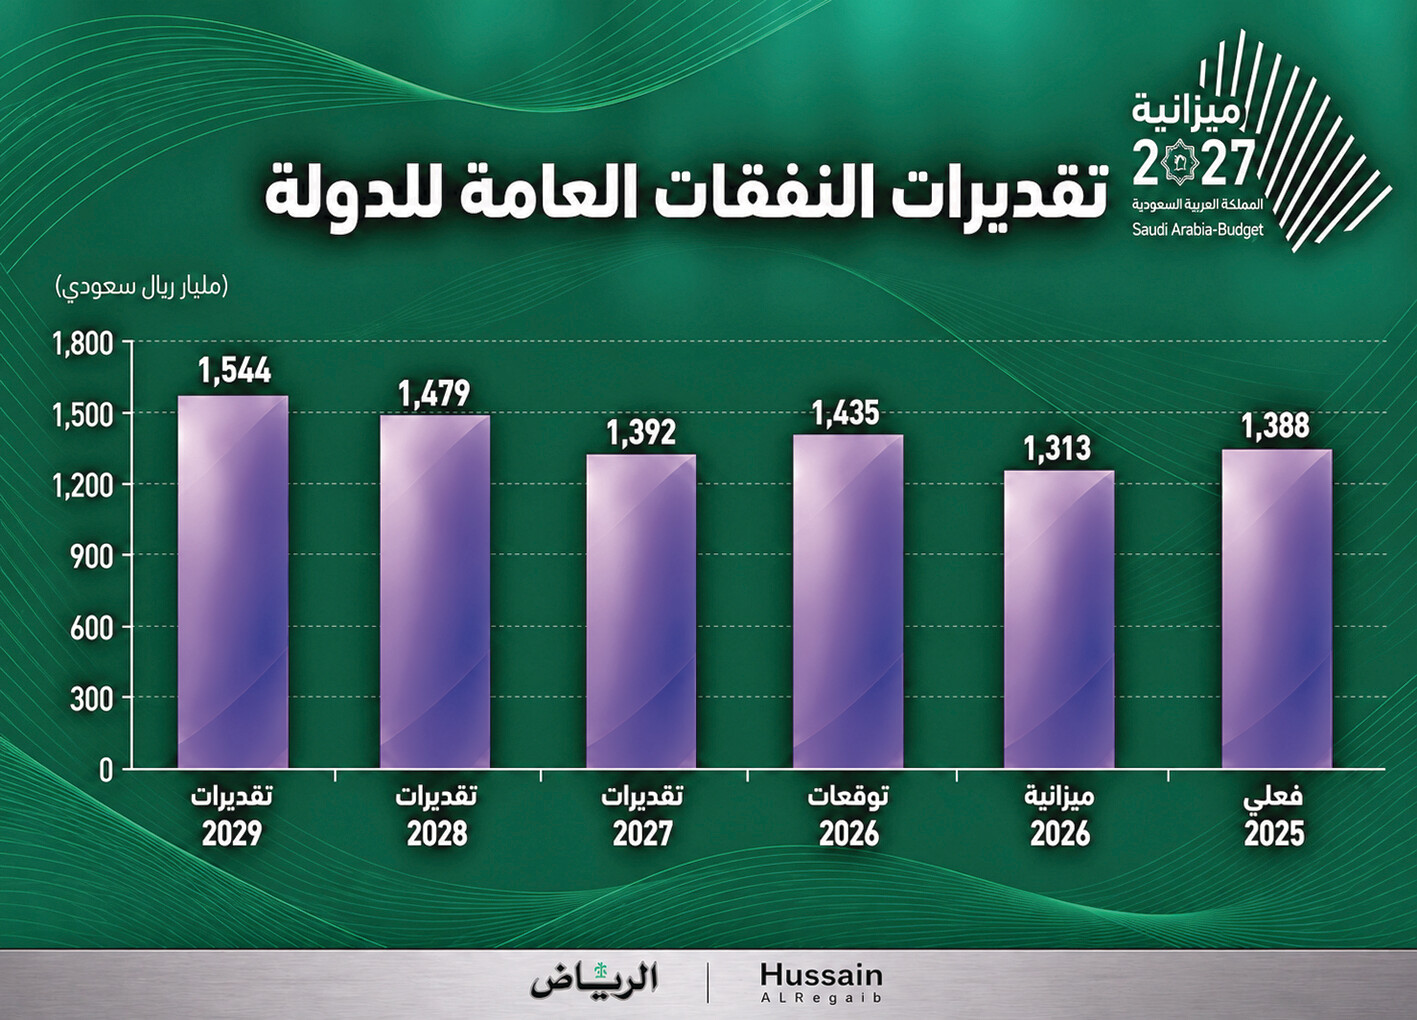
تُقدر إيرادات الدولة لعام 2027م بنحو 1.202 تريليون ريال، على أن ترتفع إلى نحو 1.351 تريليون ريال بحلول 2029م. وفي المقابل تقدر النفقات بنحو 1.392 تريليون ريال في 2027م، وترتفع تدريجيًا إلى 1.544 تريليون ريال في 2029م. لكن الرقم الذي يستحق التوقف عنده ليس إجمالي الإيرادات فقط، بل التغير الذي حدث في هيكلها خلال السنوات الماضية. فقد ارتفعت الإيرادات غير النفطية من نحو 166 مليار ريال في 2015م إلى نحو 505 مليارات ريال في 2025م، وهو تحول كبير يقلل تدريجيًا من حساسية المالية العامة للتقلبات الحادة في أسعار النفط والإنتاج. ولا يعني ذلك أن النفط فقد أهميته في المالية العامة؛ فهو سيبقى مصدرًا رئيسيًا للإيرادات وللفائض الخارجي لسنوات طويلة. لكن الفارق اليوم أن المالية العامة أصبحت تملك قاعدة أوسع من مصادر الدخل، وهي نقطة بالغة الأهمية في إدارة الميزانية عبر الدورات الاقتصادية. كلما اتسعت الإيرادات غير النفطية، أصبحت الحكومة أقل اضطرارًا إلى تغيير مسار الإنفاق بصورة حادة مع كل دورة هبوط في أسواق النفط. وهذا يعطي السياسة المالية قدرة أكبر على الاستمرار في تمويل المشاريع والبرامج حتى عندما تمر أسعار الطاقة أو كميات الإنتاج بفترات ضعف مؤقتة. وهذا ما ظهر عمليًا خلال 2026م. فبالرغم من التراجع الكبير المتوقع في الأنشطة النفطية، استمر الإنفاق والنشاط الاقتصادي المحلي، واستمرت الأنشطة غير النفطية في النمو. وبذلك يمكن القول إن التنويع الاقتصادي بدأ يتحول تدريجيًا من هدف إستراتيجي طويل الأمد إلى أداة فعلية لحماية الاقتصاد والمالية العامة من التقلبات.
إنفاق 1.392 تريليون.. لماذا لا تتجه الحكومة إلى التقشف؟
قد يبدو للوهلة الأولى أن مواجهة انخفاض الإيرادات أو ارتفاع العجز تستدعي خفض النفقات. لكن البيان التمهيدي يتبنى فلسفة مختلفة: الإنفاق لا تتم إدارته فقط من خلال خفض حجمه، وإنما من خلال رفع كفاءته وتعظيم أثره. النفقات المقدرة لعام 2027م تبلغ نحو 1.392 تريليون ريال، استمرار توجيه الإنفاق نحو تنمية رأس المال البشري، وتحسين جودة الخدمات، ورفع كفاءة منظومة الدعم والإعانات الاجتماعية، إضافة إلى تحفيز القطاع الخاص والاستثمار. وهنا تظهر ملامح مرحلة جديدة في إدارة المالية العامة. فبدل أن يُنظر إلى الإنفاق الحكومي بوصفه مجرد مصروف سنوي، يجري ربط تخصيص الموارد بالإستراتيجيات الوطنية وقياس أثر الإنفاق وتحديد الأولويات الاقتصادية والاجتماعية. وهذا تحول مهم، لأن كفاءة الإنفاق لا تعني بالضرورة إنفاقًا أقل. قد ترتفع النفقات بينما تتحسن الكفاءة، إذا كانت الأموال تتجه إلى مشاريع ذات عائد اقتصادي واجتماعي أعلى، أو إلى بنية تحتية ترفع إنتاجية الاقتصاد، أو إلى خدمات أساسية تحسن جودة رأس المال البشري. ومن هذا المنظور يمكن فهم استمرار ارتفاع النفقات حتى 2029م. فالمسار المالي لا يشير إلى انسحاب الحكومة من النشاط التنموي، بل إلى استمرار دورها في تمويل التحول الاقتصادي، مع محاولة نقل جزء متزايد من مسؤولية الاستثمار والتشغيل إلى القطاع الخاص.
العجز.. ليس رقمًا سلبيًا بالضرورة
تتوقع وزارة المالية أن يبلغ عجز ميزانية 2027م نحو 3.6% من الناتج المحلي الإجمالي. وبمقارنة الإيرادات المتوقعة البالغة 1.202 تريليون ريال بالنفقات البالغة 1.392 تريليون ريال، فإن العجز يقترب من 190 مليار ريال. وتوضح الحكومة أن هذا العجز يأتي ضمن سياسة مالية تستند إلى الحيز المالي المتاح وتسمح بمواصلة دعم النمو وتنفيذ المشاريع ذات الأولوية. وهنا يجب التفريق بين العجز الناتج عن ضعف هيكلي في المالية العامة، والعجز الذي تستخدمه دولة ذات مركز مالي قوي لتمويل استثمارات وبرامج قادرة على دعم النمو المستقبلي مع بقاء الدين ضمن مستويات قابلة للإدارة.
قراءة البيان تشير إلى أن الحكومة تتعامل مع العجز ضمن منظور متوسط وطويل المدى، وليس باعتباره مشكلة يجب التخلص منها في كل سنة مهما كانت ظروف الاقتصاد.وهذا النهج يمنح السياسة المالية مرونة أكبر. ففي سنة تتعرض فيها الأنشطة النفطية لانكماش استثنائي، قد يكون خفض الإنفاق بصورة حادة من أجل تقليص العجز إجراءً يفاقم ضعف النشاط الاقتصادي، بينما استمرار الإنفاق على المشاريع ذات الأولوية يحافظ على الطلب والاستثمار ويعزز قدرة الاقتصاد على التعافي. المعيار الحقيقي إذن ليس وجود العجز من عدمه، وإنما حجمه ومساره وكيف يتم تمويله وما الذي يموله.
الدين العام.. أداة تمويل وليس بديلًا عن الانضباط
تعتزم الحكومة مواصلة الاقتراض من الأسواق المحلية والدولية عن طريق السندات والصكوك والقروض، إضافة إلى التوسع في أدوات التمويل البديل مثل تمويل المشاريع والبنية التحتية ووكالات ائتمان الصادرات. وهذا يعني أن إدارة الدين لم تعد ترتبط فقط بتمويل فجوة الميزانية السنوية، بل أصبحت جزءًا من إدارة الأصول والالتزامات وتمويل المشاريع طويلة الأجل وتنويع مصادر السيولة. كما أن الاقتراض من السوق المحلية له أثر إضافي يتمثل في تعميق سوق أدوات الدين وإيجاد منحنى عائد أكثر تطورًا وتوفير أدوات استثمارية للمؤسسات المالية والمستثمرين، بينما يمنح التمويل الدولي المملكة إمكانية الوصول إلى قاعدة أوسع من المستثمرين وتنويع مصادر وآجال التمويل. وفي الوقت نفسه استمرار المحافظة على مستويات مستدامة من الدين واحتياطيات مالية معتبرة. كما أكدت وكالات التصنيف خلال 2026م التصنيفات الائتمانية للمملكة عند مستويات استثمارية مرتفعة مع نظرة مستقرة، وهو ما يعكس قوة المركز المالي وقدرة المملكة على الوصول إلى أسواق التمويل. لكن قوة المركز المالي لا تعني أن الدين بلا تكلفة أو حدود. فارتفاع أسعار الفائدة عالميًا يرفع تكلفة الاقتراض، ولذلك ستكون جودة اختيار المشاريع وكفاءة الإنفاق وإدارة آجال الدين عناصر أكثر أهمية في المرحلة المقبلة.
الجغرافيا تحولت إلى أصل اقتصادي
من أكثر جوانب البيان أهمية الطريقة التي تعاملت بها المملكة مع الاضطرابات الجيوسياسية وسلاسل الإمداد خلال 2026م. فالاضطرابات لم تُعالج باعتبارها أزمة مؤقتة فقط، بل جرى استخدام البنية التحتية التي بنيت خلال عقود كأداة لحماية الاقتصاد. ومن أبرز الأمثلة الاستفادة من خط أنابيب شرق–غرب لضمان استمرار صادرات النفط، إضافة إلى زيادة الاعتماد على موانئ البحر الأحمر والمنافذ البرية والجوية وتطوير المسارات اللوجستية البديلة. وتوضح البيانات أن نحو 40.7% من الصادرات غير النفطية و48.3% من الواردات السلعية مرت عبر هذه المسارات خلال فترة الأزمة، مقارنة بنسب أقل بكثير قبلها. وهذا يكشف أن الاستثمار في البنية التحتية اللوجستية لم يكن مجرد مشروع لتحسين ترتيب المملكة في المؤشرات الدولية، بل تحول عند الحاجة إلى أداة حقيقية لحماية التجارة والاقتصاد. وهنا يظهر مفهوم أوسع للأمن الاقتصادي. فالدولة التي تمتلك أكثر من منفذ تجاري وأكثر من مسار للطاقة وأكثر من خيار لوجستي تستطيع امتصاص الصدمات بصورة أفضل من اقتصاد يعتمد على مسار واحد. ولهذا فإن الإنفاق على الموانئ والسكك الحديدية والطرق والمطارات وخطوط الأنابيب لا يقاس فقط بالعائد المباشر لهذه المشروعات، بل بقيمتها في رفع مرونة الاقتصاد وتقليل تكلفة الأزمات المستقبلية.
القطاع الخاص.. من مستفيد من الإنفاق إلى شريك في النمو
الرؤية تضع تمكين القطاع الخاص ضمن أهم محاور السياسة الاقتصادية للمرحلة المقبلة، من خلال تحسين بيئة الأعمال، ورفع المحتوى المحلي، وزيادة مرونة سلاسل الإمداد، وتوسيع الخصخصة والشراكات، وجذب الاستثمارات المحلية والأجنبية. والمهم هنا أن العلاقة بين الميزانية والقطاع الخاص تتغير تدريجيًا. تاريخيًا كان الإنفاق الحكومي محركًا رئيسيًا للطلب، وبالتالي كانت استفادة الشركات تأتي بدرجة كبيرة من العقود والمشاريع الحكومية. أما الاتجاه الحالي فيسعى إلى أن يتحول القطاع الخاص نفسه إلى مولد للاستثمار والوظائف والصادرات. ولهذا فإن نجاح السياسة المالية لا يقاس فقط بحجم ما تنفقه الدولة، بل بقدرتها على استخدام هذا الإنفاق في تحفيز استثمارات خاصة أكبر منه. فإذا أنفقت الدولة على بنية تحتية أو تنظيم أو مشروع أساسي ثم تبع ذلك دخول استثمارات خاصة، فإن أثر الريال الحكومي يتضاعف. أما إذا بقي الاقتصاد معتمدًا بصورة دائمة على استمرار زيادة المصروفات الحكومية نفسها، فإن عملية التنويع ستظل أقل عمقًا. ومن هنا تأتي أهمية الاستثمار الأجنبي ونمو المنشآت الصغيرة والمتوسطة وبرامج التخصيص والشراكة بين القطاعين العام والخاص. فهذه ليست ملفات منفصلة عن الميزانية، بل أدوات لرفع مساهمة القطاع الخاص في الاقتصاد وتخفيف الاعتماد المستقبلي على الإنفاق الحكومي المباشر.
المخاطر موجودة..
والبيان لا يخفيها
من الإيجابيات المهمة في البيان أنه لا يبني تقديراته على سيناريو متفائل واحد، بل يعترف بوجود مجموعة من المخاطر التي قد تغير مسار الإيرادات والنمو. في مقدمة هذه المخاطر تأتي تقلبات أسواق النفط، وتباطؤ نمو الاقتصاد العالمي والطلب، واستمرار التوترات الجيوسياسية، واضطراب سلاسل الإمداد، إضافة إلى احتمال بقاء أسعار الفائدة العالمية مرتفعة وما يعنيه ذلك من ارتفاع تكلفة التمويل. كما أن تباطؤ النشاط المحلي يمكن أن ينعكس على نمو الإيرادات غير النفطية. وهذا مهم لأن الاقتصاد السعودي، رغم توسع قاعدته غير النفطية، لا يعمل بمعزل عن الاقتصاد العالمي. فالنفط والتجارة والاستثمار وتكاليف التمويل جميعها مرتبطة بما يحدث خارج الحدود. لكن الفارق اليوم أن أدوات التعامل مع هذه المخاطر أصبحت أكبر. فهناك قاعدة إيرادات غير نفطية أوسع، واحتياطيات مالية، وقدرة على الاقتراض، وبنية تحتية لوجستية أكثر مرونة، واقتصاد غير نفطي أكبر من السابق. ولهذا فإن الهدف الواقعي ليس منع الصدمات بالكامل؛ فهذا غير ممكن في أي اقتصاد مفتوح، وإنما تقليل أثر الصدمة وتسريع التعافي منها.
ماذا تقول ميزانية 2027 فعليًا؟
إذا أردنا اختصار البيان التمهيدي في رسالة واحدة، فهي أن المملكة لا تتعامل مع 2027م باعتباره عامًا لضبط الحسابات فقط، بل عامًا لمواصلة التحول الاقتصادي رغم بيئة عالمية وإقليمية أكثر صعوبة. الإيرادات عند نحو 1.2 تريليون ريال لا تمنع استمرار الإنفاق عند قرابة 1.4 تريليون ريال. والعجز لا يدفع إلى إيقاف المشاريع ذات الأولوية. والدين يستخدم ضمن إستراتيجية تمويل متوسطة المدى وليس كرد فعل مؤقت على نقص السيولة. وفي المقابل يستمر العمل على تنمية الإيرادات غير النفطية ورفع كفاءة الإنفاق وزيادة دور القطاع الخاص. وهذه المعادلة هي الأهم: الاستدامة المالية لم تعد تعني خفض الإنفاق، وإنما القدرة على استمرار الإنفاق المنتج دون إضعاف المركز المالي للدولة. لقد أظهرت أحداث 2026م لماذا احتاجت المملكة طوال السنوات الماضية إلى تنويع الاقتصاد وبناء الاحتياطيات وتطوير الموانئ والطرق وخطوط الأنابيب وتحسين البيئة الاستثمارية. فما كان يُنظر إليه أحيانًا باعتباره إنفاقًا على مشاريع طويلة المدى تحول خلال الأزمة إلى قدرة فعلية على إبقاء التجارة والطاقة والنشاط الاقتصادي مستمرًا. وبالتالي فإن ميزانية 2027م ليست ميزانية سنة واحدة بقدر ما هي اختبار لنتائج سنوات من الإصلاحات والتحولات الاقتصادية. المرحلة المقبلة ستكون أكثر ارتباطًا بقياس النتائج لا بعدد المشاريع، وبزيادة الإنتاجية لا بزيادة الإنفاق فقط، وبقدرة الشركات الخاصة على النمو والتصدير والمنافسة بعيدًا عن الاعتماد الكامل على الطلب الحكومي. وهنا سيكون المؤشر الأهم خلال السنوات المقبلة ليس مقدار ارتفاع المصروفات أو حجم الاقتراض، وإنما مقدار النمو المستدام الذي تستطيع هذه الموارد توليده. وإذا نجحت السياسة المالية في تحويل الإنفاق الحكومي إلى استثمارات خاصة ووظائف وإنتاج وصادرات وإيرادات غير نفطية إضافية، فإن العجز الحالي يصبح جزءًا من تمويل التحول وليس عبئًا عليه.
المصدر: الرياض - اقتصاد