كثيرون يدخلون سوق الأسهم وهم يحملون هدفًا مشروعًا: تحسين الدخل، وتنمية المدخرات، وبناء مستقبل مالي أكثر استقرارًا. لكن بعضهم يبدأ من السؤال الخطأ: ما السهم الذي سيرتفع غدًا؟ بينما السؤال الأهم هو: كيف أستثمر أموالي بطريقة أستطيع الاستمرار عليها سنوات، دون أن يتحول خطأ واحد إلى خسارة تربك حياتي؟ فالثروة لا تحتاج إلى قرارات كثيرة، لكنها تحتاج إلى قرارات محسوبة، وتوزيع مناسب، وصبر يحمي صاحبه من استعجاله.
المشكلة أن الشاشة تختصر الاستثمار في لونين: أخضر يثير الطمع، وأحمر يوقظ الخوف. وبينهما يتحرك كثير من المتداولين دون خطة واضحة. يشترون بعد ارتفاعات متسارعة لأن الآخرين ربحوا، ويبيعون بعد انخفاضات مؤلمة لأنهم لم يعودوا يحتملون الانتظار. وهنا تتراجع جودة الاختيار، ويزداد التركيز في أسهم محدودة، وقد تنتهي سنوات من الادخار في محاولة قصيرة للحاق بموجة لم يفهم المستثمر أسبابها ولا حدود مخاطرها.
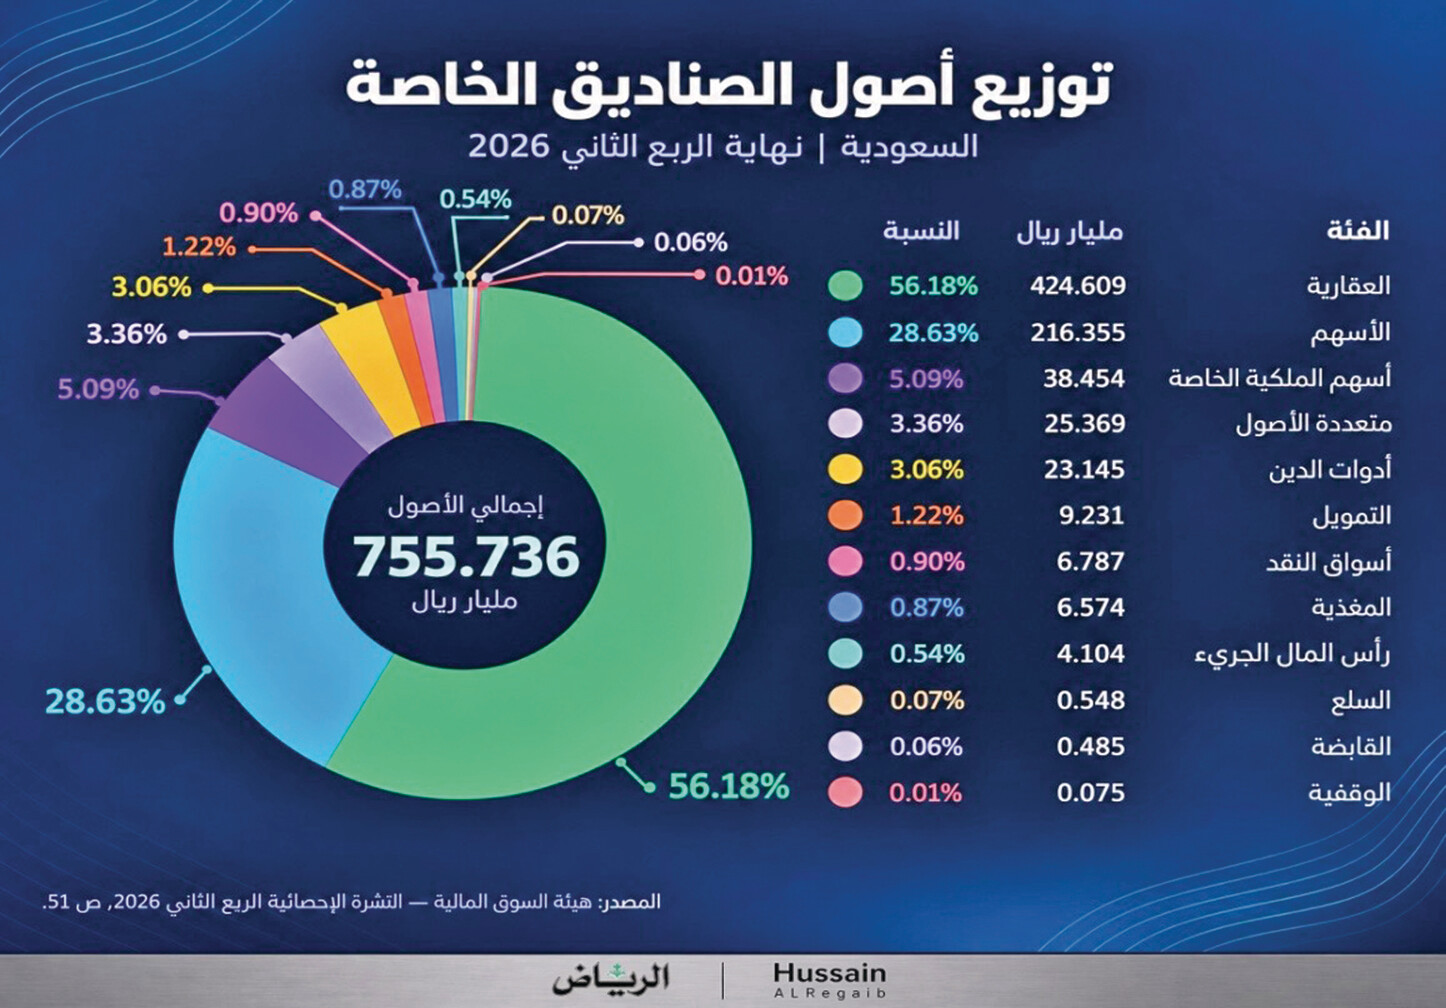
لهذا تستحق الصناديق الاستثمارية مكانًا أساسيًا في حديثنا عن إدارة المدخرات. فهي تتيح للمستثمر المشاركة في محفظة يديرها متخصصون، وفق سياسة وأهداف معلنة، بدل تحمّل مسؤولية اختيار كل ورقة مالية ومتابعتها بنفسه. وتبرز فائدتها حين تساعد على تنويع الاستثمارات وتخفيف الاعتماد على شركة واحدة. لكن يجب ضبط العبارة من البداية: الصناديق تساعد على إدارة المخاطر، ولا تلغيها. وقد تنخفض قيمة وحداتها، كما أن وجود مدير محترف لا يعني ضمان الأرباح أو سلامة جميع قراراته.
المستثمر الذي يضع معظم أمواله في سهم واحد يربط مستقبله المالي بجودة إدارة شركة واحدة، وظروف قطاع واحد، وربما بمنتج أو عقد رئيسي. وقد يختار شركة جيدة، ثم يفاجأ بتغير لا يستطيع التأثير فيه. أما توزيع المال على شركات وأصول مختلفة فيحد من أثر التعثر المنفرد. وهذه هي قيمة التنويع: تقليل اعتماد النتيجة على إصابة اختيار واحد. لكنه لا يمنع خسائر الهبوط العام، ولا يفيد بالقدر نفسه إذا كانت جميع الاستثمارات تتأثر بالعامل الاقتصادي ذاته.
مع ذلك، ليست جميع الشركات المالية متساوية في كفاءة إدارة الاستثمارات. فالترخيص بممارسة النشاط لا يعني تساوي المديرين في الخبرة، أو جودة التحليل، أو الانضباط في إدارة المخاطر. لذلك تستحق هوية فريق الإدارة، واستقراره، ووضوح قراراته، وجودة إفصاحه، اهتمامًا يتجاوز الاسم التجاري. المستثمر يفوّض إدارة ماله، وعليه أن يعرف لمن يفوّضها، وما المعايير التي سيحاسبه عليها.
ولا يجوز التعامل مع كلمة «صندوق» وكأنها وصف موحد للأمان. فصندوق الأسهم يختلف عن صندوق أسواق النقد، وصندوق الصكوك يختلف عن الصندوق العقاري، وصناديق الملكية الخاصة والتمويل لها مخاطر تتعلق بالائتمان والتقييم والسيولة. وقد يستثمر صندوقان في القطاع نفسه، لكنهما يختلفان في التركيز والاقتراض وجودة الأصول. لذلك يبدأ الاختيار من معرفة ما الذي يملكه الصندوق، وكيف يحقق عائده، وما الذي قد يسبب خسارته، قبل النظر إلى اسمه أو شهرته أو ترتيبه في قائمة العوائد.
وتأتي بعد ذلك ملاءمة الصندوق للهدف. المال المطلوب بعد أشهر لسداد التزام لا ينبغي أن يعامل مثل المال المخصص للتقاعد بعد عشرين سنة. وكلما اقترب موعد الحاجة إلى المبلغ، زادت أهمية سهولة الوصول إليه وتقليل تقلبه. أما الاستثمار طويل الأجل فيمكنه تحمّل درجة مختلفة من التذبذب إذا كانت ظروف صاحبه تسمح بذلك. ومن الخطأ اختيار وعاء مرتفع المخاطر ثم مطالبته بسلوك وعاء نقدي، أو ربط أموال أساسية في صندوق لا يسمح بالخروج في الوقت المطلوب.
قبل توزيع المدخرات، يجب الفصل بين المال اللازم للحياة والمال المتاح للاستثمار. احتياطي الطوارئ، والمصاريف المعروفة القريبة، والالتزامات الأساسية، ليست وقودًا لاختبار مهاراتنا في السوق. وجود احتياطي مناسب يمنح المستثمر مساحة لاتخاذ قراراته دون اضطرار إلى البيع عند أول ظرف طارئ. وقد تختلف قيمته بحسب استقرار الدخل وحجم الأسرة والالتزامات، لكن وظيفته واحدة: حماية الحياة اليومية من تقلبات الاستثمار، وحماية الخطة الاستثمارية من احتياجات كان يمكن الاستعداد لها مسبقًا.
وعند مقارنة الصناديق، لا تعتمد على البيانات التاريخية وحدها، ولا تجعل أرباح السنة الماضية وعدًا للسنة المقبلة. فقد تعكس النتيجة استفادة مؤقتة من قطاع صاعد، أو تركيزًا مرتفعًا، أو مخاطرة لا تناسبك. الأداء السابق يساعد على فهم تجربة الصندوق، لكنه لا يضمن تكرارها. والأهم أن تسأل عن أسباب الأرباح، ومدى قابليتها للاستمرار، وأداء الصندوق في فترات الهبوط، ومقارنته بمؤشر مناسب بعد التكاليف. فقد يبدو العائد جذابًا، بينما الطريق الذي تحقق به أكثر خطورة مما تستطيع تحمله.
المخاطر والرسوم
وشروط الخروج
والرسوم تستحق انتباهًا خاصًا؛ لأنها تُدفع من أموال المستثمر، وتؤثر في النتيجة التي يحتفظ بها. لا يعني ذلك أن الأرخص هو الأفضل دائمًا، بل أن كل تكلفة تحتاج إلى قيمة تبررها. المستثمر يدفع مقابل إدارة وخدمات، وعليه أن يسأل: هل يحصل على ما يناسب هذه التكلفة؟ وهل توجد رسوم أداء أو اشتراك أو استرداد؟ وما أثر مجموعها في العائد؟ تجاهل هذه التفاصيل قد لا يظهر ضرره في شهر واحد، لكنه يصبح أكثر وضوحًا مع استمرار الاستثمار.
كما أن سهولة شراء وحدات الصندوق لا تعني سهولة الخروج منها دائمًا. يجب معرفة مواعيد الاسترداد، وفترات الإشعار، وأي قيود أو حالات تسمح بتعليقه. وتزداد أهمية ذلك في الصناديق التي تستثمر في أصول يصعب بيعها سريعًا. أما اكتشافها وقت الحاجة إلى المال فيجعل المشكلة مزدوجة: حاجة عاجلة، وأصل لا يستجيب بالسرعة المطلوبة، مهما كانت جودة التوقعات التي شجعت على شرائه سابقًا.
ثم يأتي الصبر، وهو من أكثر المفاهيم التي تُذكر وأقلها تطبيقًا. بعض المستثمرين يختار صندوقًا لهدف طويل الأجل، ثم يحاسبه كل أسبوع كأنه صفقة يومية. ينسحب بعد أول تراجع، وينتقل إلى صندوق حقق قفزة حديثة، ثم يعيد العملية عندما تتبدل المراكز. بهذا السلوك يفقد مزية الخطة، ويجعل التنقل نفسه مصدرًا للارتباك. الصبر المطلوب يبدأ قبل الاشتراك: أن نفهم طبيعة التذبذب الذي نقبله، وأن نحدد سبب الاستثمار والمدة المناسبة له، حتى لا يفاجئنا سلوك كان متوقعًا من البداية.
لكن الصبر لا يعني إغلاق العينين. هناك فرق بين انخفاض سببه حركة السوق، وتدهور سببه تغير جوهري في الصندوق أو أصوله. إذا انحرفت الاستراتيجية عن الهدف المعلن، أو ارتفع التركيز، أو ظهرت مشكلة في السيولة أو الحوكمة، فالمراجعة واجبة. وكذلك إذا تغيرت احتياجات المستثمر نفسه. الاستمرار ليس فضيلة مستقلة عن جودة الاستثمار، والخروج ليس خطأ دائمًا. القرار الصحيح يرتبط بسبب واضح يمكن شرحه، لا بمجرد خوف من اللون الأحمر أو أمل في استعادة سعر الشراء.
ومن الوسائل العملية لدعم الانضباط تخصيص مبلغ دوري للاستثمار، عندما تسمح الظروف، بدل تعليق الخطة كلها على توقّع أفضل لحظة للدخول. الانتظام يربط الاستثمار بالادخار وبالقدرة المالية الفعلية، ويخفف الاعتماد على قرار واحد. لكنه لا يضمن الربح ولا يجعل الأصل الرديء جيدًا. لذلك يجب أن يرافقه اختيار مناسب ومراجعة دورية. والغرض بناء عادة قابلة للاستمرار.
وفي هذا السياق، يمكن طرح نموذج يجعل ثلاثة أرباع المال المخصص للاستثمار في صناديق مناسبة ومتنوعة، مع تخصيص الربع للاستثمار الفردي في الأسهم. نسبة 25% هنا مثال تنظيمي، وليست قاعدة علمية تصلح لكل شخص. وقد تكون كبيرة على مبتدئ، أو غير مناسبة لمن يحتاج ماله قريبًا. المقصود وضع حد واضح لمساحة الاختيار الفردي، بحيث تبقى التجربة محكومة بحجم يمكن تحمله، ولا تمتد تلقائيًا إلى معظم الثروة كلما ظهرت فرصة يظن المستثمر أنها استثنائية.
وللتوضيح، إذا كان لدى شخص مئة ألف ريال متاحة للاستثمار، بعد فصل الطوارئ والالتزامات، فقد يخصص خمسة وسبعين ألفًا للصناديق وخمسة وعشرين ألفًا للأسهم الفردية. لكن هذا التقسيم لا يعني أن ثلاثة أرباع محفظته أصبحت منخفضة المخاطر؛ فقد تكون صناديقه كلها صناديق أسهم. الحماية الحقيقية تعتمد على مكونات المحفظة مجتمعة. وإذا كان الصندوق والسهم الفردي يملكان الانكشاف نفسه، فقد يزيد التركيز رغم اختلاف أسماء الأوعية. لذلك يجب النظر إلى ما وراء العناوين عند قياس المخاطر.
أما الجزء الفردي، فمن المنطقي لمن يستهدف دخلًا دوريًا أن يركز فيه على شركات العوائد والتوزيعات النقدية، مع عناية جادة بالاختيار. المقصود شركات تملك نشاطًا مفهومًا، وربحية يمكن تفسيرها، وقدرة مالية تدعم التوزيع. لا يكفي أن تكون الشركة قد وزعت في الماضي، أو أن يظهر أمام اسمها عائد مرتفع. السؤال الذي يستحق البحث هو: ما الذي يمكّنها من مواصلة التوزيع مستقبلًا؟ وهل تستطيع ذلك دون إضعاف ميزانيتها أو استنزاف المال الذي تحتاج إليه لاستمرار نشاطها؟
تبدأ الإجابة من مصدر الأرباح. شركة تحقق دخلها من نشاط متكرر تختلف عن شركة ارتفعت أرباحها بسبب بيع أصل أو مكسب محاسبي غير متكرر. توزيع أرباح استثنائية قد يكون قرارًا مفهومًا، لكنه لا يثبت وجود دخل مستدام للمساهم. لذلك ينبغي قراءة أسباب تغير الأرباح، وفصل التشغيلي عن العارض، ومراجعة عدة سنوات إذا توفرت. لا نبحث عن خط صاعد بلا انقطاع؛ فهذا نادر، بل عن قدرة واضحة على توليد أرباح يمكن استمرارها خلال ظروف اقتصادية متنوعة.
ثم ننتقل من الربح إلى النقد. القوائم قد تظهر أرباحًا، بينما تتأخر التحصيلات أو ترتفع احتياجات المخزون ورأس المال العامل. والتوزيع النقدي يحتاج إلى سيولة فعلية، لا إلى رقم جميل في قائمة الدخل. لذلك تُقرأ التدفقات التشغيلية مع احتياجات الإنفاق الرأسمالي وخدمة الدين، مع مراعاة اختلاف طبيعة القطاعات. وقد تتحسن الأرباح في سنة وتتراجع السيولة لأسباب مؤقتة، لكن استمرار الفجوة يستحق التوقف. المستثمر الحريص يريد أن يفهم كيف يدخل المال إلى الشركة، وأين يذهب قبل وصوله إلى المساهم.
وتأتي المديونية ضمن الاختبار نفسه. الشركة قد تبدو سخية في التوزيع، لكنها تواجه استحقاقات كبيرة أو تكلفة تمويل مرتفعة أو شروطًا تقيد مرونتها. هنا لا تكفي مقارنة التوزيع بالأرباح وحدها، بل يجب تقييم قدرة النشاط على تمويل احتياجاته والوفاء بالتزاماته. وفي بعض الحالات يكون الاحتفاظ بجزء من الأرباح أو خفض التوزيع قرارًا أكثر مسؤولية من المحافظة على رقم اعتاده المساهمون. جودة الإدارة تظهر في موازنة مصالح الحاضر مع قدرة الشركة على الاستمرار، لا في تقديم أكبر مبلغ ممكن كل سنة.
ومن المؤشرات المفيدة نسبة الأرباح الموزعة إلى صافي الربح، لكنها لا تُقرأ بمعزل عن القطاع والنقد المتاح. توزيع معظم الربح قد يناسب شركة ناضجة قليلة الاحتياجات الرأسمالية، ويكون مرهقًا لشركة تحتاج إلى توسعات وصيانة واستثمارات كبيرة. كما أن المقارنة بين بنك وشركة صناعية تحتاج إلى فهم اختلاف النموذج والقيود التنظيمية. لا توجد نسبة واحدة تمنح ختم الأمان. المهم أن تتسق سياسة التوزيع مع الموارد والالتزامات، وأن تكون قابلة للتفسير دون افتراض استمرار ظروف مثالية إلى الأبد.
ويظل سعر الشراء جزءًا من العناية. شركة ممتازة قد تصبح استثمارًا ضعيفًا إذا اشتُريت بسعر مبالغ فيه، وشركة مرتفعة العائد الظاهر قد تحمل مشكلة لا تعكسها النسبة وحدها. عائد التوزيع يُحسب بقسمة التوزيع السنوي للسهم على سعره. فإذا وزعت شركة ثلاث ريالات وكان سعرها خمسين ريالًا، فالعائد الحسابي 6%. وإذا هبط السعر إلى ثلاثين صار 10% بافتراض بقاء التوزيع. لكن هذا الافتراض يحتاج إلى فحص؛ فقد يكون الهبوط تعبيرًا عن توقعات بتراجع الأرباح أو تخفيض التوزيعات.
كذلك يجب التمييز بين عائد التوزيع والعائد الكلي. إذا حصل المستثمر على توزيع نقدي، ثم انخفضت قيمة سهمه بأكثر منه، فلا يصح وصف النتيجة بأنها ربح لمجرد وصول النقد إلى الحساب. والتوزيع ليس مالًا يظهر من خارج الشركة؛ إنه جزء من مواردها ينتقل إلى المساهم، وتتأثر قيمة السهم بعوامل منها خروج هذا النقد. لذلك تُقاس النتيجة بجمع التوزيعات وتغير القيمة، بعد التكاليف ذات الصلة. التركيز على الدخل وحده قد يخفي تآكلًا أكبر في أصل رأس المال.
ومن الأفضل ألا يتحول البحث عن الدخل إلى تمركز في قطاع واحد. فقد تبدو عدة شركات مختلفة، لكنها تتأثر جميعًا بأسعار سلعة أو تكلفة تمويل أو دورة اقتصادية مشتركة. تنويع الجزء الفردي يحتاج إلى اختلاف حقيقي في مصادر الأرباح، مع تجنب توزيع المال على أسماء كثيرة لا نعرف عنها ما يكفي. العدد وحده لا يصنع محفظة جيدة، كما أن قلة العدد ليست دليلًا على التركيز المدروس. المعيار هو حجم الخطر الذي تضيفه كل شركة إلى المال كله، بما فيه الصناديق.
ولا ينبغي أن تصبح التوزيعات المنتظرة مبررًا للاقتراض من أجل شراء الأسهم. الالتزام التمويلي يستحق في موعده، بينما ربح الشركة وسعر السهم وقرار التوزيع قابلة للتغير. الجمع بين دخل استثماري غير مضمون والتزام ثابت قد يدفع المستثمر إلى البيع في توقيت لا يريده. ولهذا يبقى تمويل الاستثمار من فائض حقيقي أكثر اتساقًا مع فكرة الصبر. القدرة على الانتظار ليست صفة نفسية فقط؛ إنها أيضًا نتيجة لميزانية شخصية لا تُجبر صاحبها على تحويل كل تقلب إلى أزمة سيولة.
وحين تصل التوزيعات، يختار المستثمر بين استخدامها لتغطية احتياج فعلي وإعادة استثمارها. من لا يحتاج إلى الدخل الآن قد يستفيد من توجيهه إلى فرص مناسبة، مع إعادة تقييم السعر وجودة الأصل عند كل قرار. إعادة الاستثمار لا تعني شراء السهم نفسه آليًا مهما تغيرت ظروفه، ولا تبرر تجاهل تركز المحفظة. قد يكون الأنسب دعم صندوق آخر أو تقليل انكشاف زائد. المهم أن تصبح التوزيعات جزءًا من إدارة المال، لا مجرد مكافأة تُستهلك ثم يُنسى أثرها في بناء رأس المال.
والعناية تشمل متابعة الإفصاحات الرسمية، وقراءة تقارير المراجع، والانتباه إلى التعاملات مع الأطراف ذات العلاقة والتغيرات الإدارية وسياسة تخصيص رأس المال. لا يحتاج المستثمر إلى تحويل نفسه إلى محلل محترف في كل شيء، لكنه يحتاج إلى حد أدنى يحمي قراره. وإذا لم يستطع تفسير نشاط الشركة ومصدر أرباحها وسبب شرائها والمخاطر التي قد تغير رأيه، فالأجدر تقليل حجم الاستثمار فيها أو ترك الاختيار لصندوق مناسب. عدم الشراء قرار كامل، وليس فرصة ضائعة يجب تعويضها بأي سهم آخر.
أما المتابعة الدورية للمحفظة، فهدفها التأكد من استمرار ملاءمتها، لا البحث عن سبب للتداول. نراجع نسب الأصول، وجودة الصناديق، وأساسيات الشركات، والحاجة إلى السيولة. وإذا ارتفعت حصة الأسهم الفردية كثيرًا فوق الحد المخطط، يمكن إعادة التوازن تدريجيًا، أو توجيه المدخرات الجديدة إلى الأجزاء الأقل وزنًا، مع مراعاة التكاليف. فالنسبة التي وُضعت لضبط المخاطر تفقد معناها إذا احترمناها عند البداية فقط، ثم تركنا الحماس أو الأداء السابق يغيران الخطة دون قرار واعٍ.
بناء الثروة يحتاج إلى ترتيب المسؤوليات: ادخار أولًا، واحتياطي يحمي الضروريات، ثم استثمار يناسب الهدف والمدة والخبرة. ويمكن للصناديق المختارة بعناية أن تحمل الجزء الأساسي من هذه المهمة، مع مساحة محدودة للأسهم الفردية لمن يملك القدرة على دراستها. وفي هذه المساحة تصبح شركات العوائد والتوزيعات خيارًا يستحق البحث حين تدعمه الأرباح والنقد والميزانية والسعر. أما الصبر، فيكتسب قيمته عندما يرتبط بأصول جيدة وخطة قابلة للاستمرار، ويظل مصحوبًا بالمراجعة. فالمال يحتاج إلى وقت كي ينمو، وإلى عناية كي يبقى. وهذه مسؤولية تبدأ بقرار المستثمر.
المصدر: الرياض - اقتصاد